Cần phân loại tín dụng phát triển nhà ở với tín dụng phục vụ hoạt động đầu cơ
Ông Ngô Tấn Quang, Giám đốc Tài chính Công ty cổ phần Regal Group.
Nếu phải xếp thứ tự, tôi cho rằng nhu cầu hiện nay của phần lớn doanh nghiệp bất động sản là hoàn thiện dự án đang triển khai; cơ cấu lại kỳ hạn các nghĩa vụ tài chính, từ đó mới đến phát triển dự án mới. Sự thay đổi lớn nhất so với giai đoạn thị trường thuận lợi nằm ở cấu trúc dòng tiền dự án. Trước đây, doanh nghiệp có thể mở bán sớm, thu tiền khách hàng theo tiến độ và dùng chính dòng tiền đó để xây dựng. Vốn vay chủ yếu dùng cho quỹ đất.
Hiện nay, người mua thận trọng hơn, chỉ xuống tiền khi dự án đã thi công rõ ràng; chủ đầu tư thường phải hỗ trợ lãi suất, giãn tiến độ thanh toán cho người mua. Hệ quả là doanh nghiệp phải tự tài trợ một phần lớn hơn chi phí xây dựng trước khi có dòng tiền bán hàng, và thời gian vốn nằm trong dự án dài hơn.
Vấn đề tiếp theo là nghĩa vụ với Nhà nước đã trở thành một cấu phần vốn rất lớn và khó dự báo. Tiền sử dụng đất theo giá đất cụ thể thường cao hơn nhiều so với dự toán ban đầu, và thời điểm phải nộp không trùng với thời điểm doanh nghiệp có dòng tiền.
Chưa dừng lại ở đó, nhu cầu vốn cho cơ cấu lại nợ không nên hiểu là doanh nghiệp "vay để trả nợ". Bản chất là điều chỉnh kỳ hạn vốn cho khớp với chu kỳ thu tiền thực tế của dự án. Khi tốc độ bán chậm hơn kế hoạch 6–12 tháng, một khoản vay kỳ hạn 3 năm có lịch trả gốc cố định sẽ tạo áp lực, dù dự án vẫn hiệu quả.
Tôi đánh giá kênh tín dụng ngân hàng hiện không “đóng”, nhưng có chọn lọc rõ rệt. Tín dụng toàn hệ thống đến cuối tháng 9/2026 tăng 11,59% so với cuối năm 2025, nhưng ngân hàng phải giữ tốc độ tăng dư nợ bất động sản không vượt tốc độ tăng tín dụng chung. Điều đó có nghĩa là trong cùng một hạn mức, ngân hàng sẽ ưu tiên dự án tốt nhất và khách hàng có lịch sử minh bạch nhất.
Ở mặt thuận lợi, với những dự án đã có quyết định giao đất, đã hoàn thành nghĩa vụ tài chính đất đai và có giấy phép xây dựng, ngân hàng sẵn sàng tài trợ theo hình thức tài trợ dự án (project finance), giải ngân theo tiến độ thi công và lấy chính tài sản hình thành từ dự án làm tài sản bảo đảm. Tuy nhiên, khó khăn hiện nay tập trung ở ba vấn đề.
Thứ nhất là chi phí vốn. Lãi suất vay hiện cao hơn đáng kể so với năm 2025. Với một dự án bất động sản có chu kỳ đầu tư từ 3-4 năm, mỗi điểm phần trăm tăng thêm của lãi suất đều tác động trực tiếp đến biên lợi nhuận, hiệu quả đầu tư và cuối cùng có thể ảnh hưởng đến giá bán sản phẩm.
Thứ hai là điều kiện giải ngân ngày càng chặt chẽ. Ngân hàng thường yêu cầu chủ đầu tư hoàn thành phần vốn đối ứng trước, kiểm soát dòng tiền thu từ bán hàng thông qua các tài khoản chuyên chi và chỉ giải ngân tương ứng với khối lượng thi công đã được nghiệm thu.
Đây là những yêu cầu hợp lý dưới góc độ quản trị rủi ro tín dụng, nhưng cũng khiến doanh nghiệp phải chuẩn bị nguồn vốn tự có sớm hơn, đồng thời chịu áp lực lớn hơn trong việc cân đối dòng tiền ở giai đoạn đầu dự án.
Thứ ba, pháp lý tiếp tục là điều kiện tiên quyết để tiếp cận tín dụng. Những dự án chưa hoàn tất việc xác định giá đất, chưa thực hiện nghĩa vụ tiền sử dụng đất thường rất khó tiếp cận nguồn vốn tài trợ dự án.
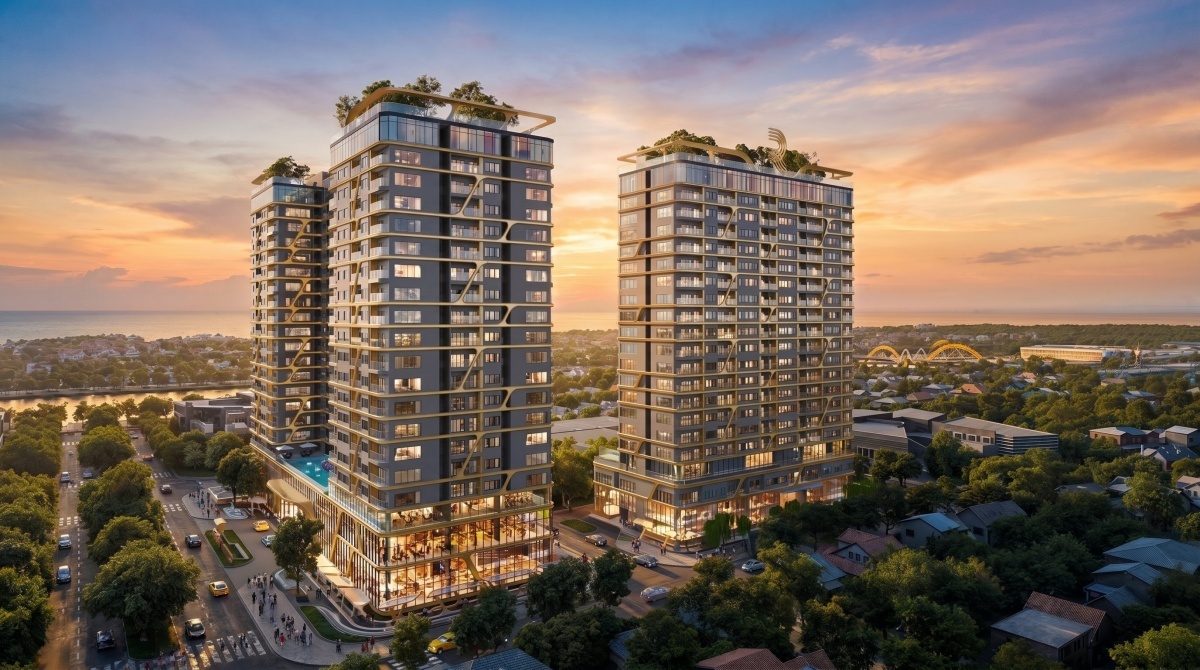
Các mô hình tổ hợp đa chức năng tại phía Nam Đà Nẵng đang định hình lại khái niệm "trung tâm mới" và giải tỏa áp lực cho vùng lõi cũ. (Ảnh: Dự án Regal Complex).
Điều này tạo ra một vòng lặp khó khăn: doanh nghiệp cần vốn để hoàn thành nghĩa vụ tài chính về đất đai, nhưng lại chỉ có thể tiếp cận nguồn vốn vay dự án sau khi hoàn thành những nghĩa vụ đó. Những yếu tố trên tác động trực tiếp đến cách doanh nghiệp xây dựng kế hoạch kinh doanh. Thực tế, chúng tôi phải lập kế hoạch theo tiến độ hoàn thiện pháp lý chứ không đơn thuần theo diễn biến thị trường.Thời điểm khởi công, mở bán hay bàn giao sản phẩm đều phụ thuộc vào thời điểm hoàn tất từng thủ tục pháp lý và khả năng thu xếp nguồn vốn tương ứng.
Bản thân doanh nghiệp cũng phải thay đổi cách quản trị, minh bạch thông tin tài chính, duy trì đòn bẩy ở mức kiểm soát được và ưu tiên những dự án đáp ứng nhu cầu thực của thị trường. Khi làm tốt những điều này, doanh nghiệp sẽ có nhiều cơ hội hơn trong việc tiếp cận nguồn vốn từ ngân hàng cũng như các nhà đầu tư trong chu kỳ phát triển tiếp theo.