Nhiều cổ phiếu ngân hàng rẻ ngang bó rau dù lãi nghìn tỷ mỗi quý
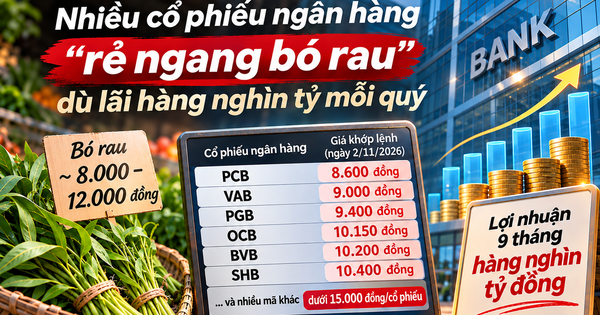
Một nửa mã ngân hàng giao dịch dưới 15.000 đồng/cp
Trên thị trường chứng khoán, cổ phiếu ngân hàng vốn được xem là nhóm có khả năng thu hút dòng tiền nhờ quy mô tài sản lớn, lợi nhuận đáng kể và vai trò quan trọng trong nền kinh tế. Tuy nhiên, không phải cổ phiếu nào trong ngành cũng có thị giá cao.
Chốt phiên 2/11, có 14/28 mã cổ phiếu ngân hàng được thống kê có thị giá dưới 15.000 đồng/cổ phiếu. Trong đó, PCB của PVcomBank đóng cửa ở mức 8.600 đồng/cổ phiếu, VAB của VietABank đạt 9.000 đồng và PGB của PGBank ở mức 9.400 đồng. Cả ba đều thấp hơn mệnh giá 10.000 đồng/cổ phiếu.
Nhóm cổ phiếu có thị giá quanh mệnh giá còn có OCB ở mức 10.150 đồng, BVB của BVBank đạt 10.200 đồng, KLB của KienlongBank ở mức 10.250 đồng, SHB đạt 10.400 đồng và BAB của Bac A Bank là 10.500 đồng/cổ phiếu.
Ở nhóm giá cao hơn, VBB của VietBank chốt phiên tại 12.450 đồng/cổ phiếu, NAB của Nam A Bank đạt 12.550 đồng, SGB của Saigonbank ở mức 12.800 đồng, VIB đạt 13.600 đồng và NVB của NCB là 14.700 đồng/cổ phiếu.
Điều đáng chú ý là mặt bằng thị giá thấp này xuất hiện ngay cả khi nhiều ngân hàng ghi nhận kết quả kinh doanh tích cực trong 9 tháng đầu năm.
BVBank là một ví dụ. Ngân hàng ghi nhận lợi nhuận trước thuế hơn 278 tỷ đồng trong quý III, nâng lũy kế 9 tháng lên hơn 825 tỷ đồng, tăng 90% so với cùng kỳ năm trước. Với mục tiêu lợi nhuận trước thuế cả năm 700 tỷ đồng, BVBank đã hoàn thành khoảng 118% kế hoạch chỉ sau ba quý. Tuy nhiên, cổ phiếu BVB kết phiên 2/11 ở mức 10.200 đồng.
Tương tự, 9 tháng năm 2026 PVcomBank ghi nhận lợi nhuận trước thuế đạt gần 1.878 tỷ đồng, tăng 35,2% so với cùng kỳ năm trước. Riêng quý III, ngân hàng đạt 855 tỷ đồng lãi trước thuế, tăng 48,4% so với quý III/2025. Dù vậy, cổ phiếu PCB của ngân hàng này vẫn giao dịch ở dưới mệnh giá, tại 8.600 đồng/đơn vị.
Tại VietABank, lợi nhuận trước thuế 9 tháng đạt 1.191 tỷ đồng, tăng 13,42% so với cùng kỳ. Tổng tài sản đạt 156.490 tỷ đồng và tỷ lệ nợ xấu được kiểm soát ở mức 1,38%. Dù các chỉ tiêu này cho thấy hoạt động kinh doanh vẫn tăng trưởng, cổ phiếu VAB chốt phiên ở mức 9.000 đồng, thấp hơn mệnh giá.
Câu chuyện tương tự xuất hiện tại OCB. Ngân hàng ghi nhận lợi nhuận trước thuế 4.123 tỷ đồng trong 9 tháng, tăng hơn 20% so với cùng kỳ.
Ở quy mô lớn hơn, SHB ước đạt khoảng 14.300 tỷ đồng lợi nhuận trước thuế sau 9 tháng, tăng 17% so với cùng kỳ và hoàn thành khoảng 81% kế hoạch năm. Trên sàn chứng khoán, cổ phiếu SHB chốt phiên 2/11 ở mức 10.400 đồng/cổ phiếu.
Vì sao thị giá cổ phiếu ngân hàng xuống thấp?
Yếu tố chính khiến nhiều cổ phiếu ngân hàng có thị giá thấp là chính sách trả cổ tức bằng cổ phiếu và phát hành cổ phiếu thưởng quy mô lớn (bản chất là chia tách cổ phiếu) được triển khai liên tục trong nhiều năm.
Thay vì chi trả toàn bộ cổ tức bằng tiền mặt, nhiều ngân hàng lựa chọn giữ lại lợi nhuận để tăng vốn điều lệ, sau đó phân phối cổ phiếu cho cổ đông hiện hữu. Với phương án này, cổ đông nhận thêm cổ phiếu theo tỷ lệ sở hữu, trong khi ngân hàng có thể giữ lại nguồn lực tài chính để mở rộng hoạt động, bổ sung vốn cho tăng trưởng tín dụng và củng cố năng lực tài chính.
Tuy nhiên, việc số lượng cổ phiếu tăng lên cũng kéo theo một thay đổi quan trọng trên bảng điện: giá tham chiếu được điều chỉnh giảm tương ứng với tỷ lệ cổ phiếu phát hành thêm trong ngày giao dịch không hưởng quyền.
Đơn cử như trường hợp của Techcombank mới đây, trước ngày giao dịch không hưởng quyền nhận cổ tức bằng cổ phiếu theo tỷ lệ 50%, thị giá cổ phiếu TCB ở mức 33.500 đồng/cp. Tuy nhiên sau khi điều chỉnh vào ngày 29/10, cổ phiếu này hiện chỉ được giao dịch quanh vùng giá 21.500 đồng/đơn vị.
Điểm đáng chú ý là cơ chế này có thể lặp lại nhiều lần qua các năm. Khi ngân hàng liên tục chia cổ tức bằng cổ phiếu hoặc phát hành cổ phiếu thưởng, số lượng cổ phiếu của cổ đông tăng dần, đồng thời thị giá được điều chỉnh sau mỗi đợt thực hiện quyền.
Bên cạnh hoạt động trả cổ tức bằng cổ phiếu, trường hợp phát hành riêng lẻ hoặc chào bán cho cổ đông hiện hữu cũng có thể tạo ra áp lực nguồn cung nếu nhu cầu mua không tăng tương ứng. Nếu lợi nhuận tăng chậm hơn số lượng cổ phiếu, chỉ tiêu lợi nhuận trên mỗi cổ phiếu (EPS) cũng có thể suy giảm.
Nói cách khác, một ngân hàng có thể báo lãi hàng nghìn tỷ đồng nhưng chưa chắc lợi ích tính trên từng cổ phiếu tăng tương ứng. Với nhà đầu tư, điều quan trọng không chỉ là ngân hàng kiếm được bao nhiêu tiền mà còn là phần lợi nhuận được tạo ra trên mỗi cổ phiếu đang lưu hành.
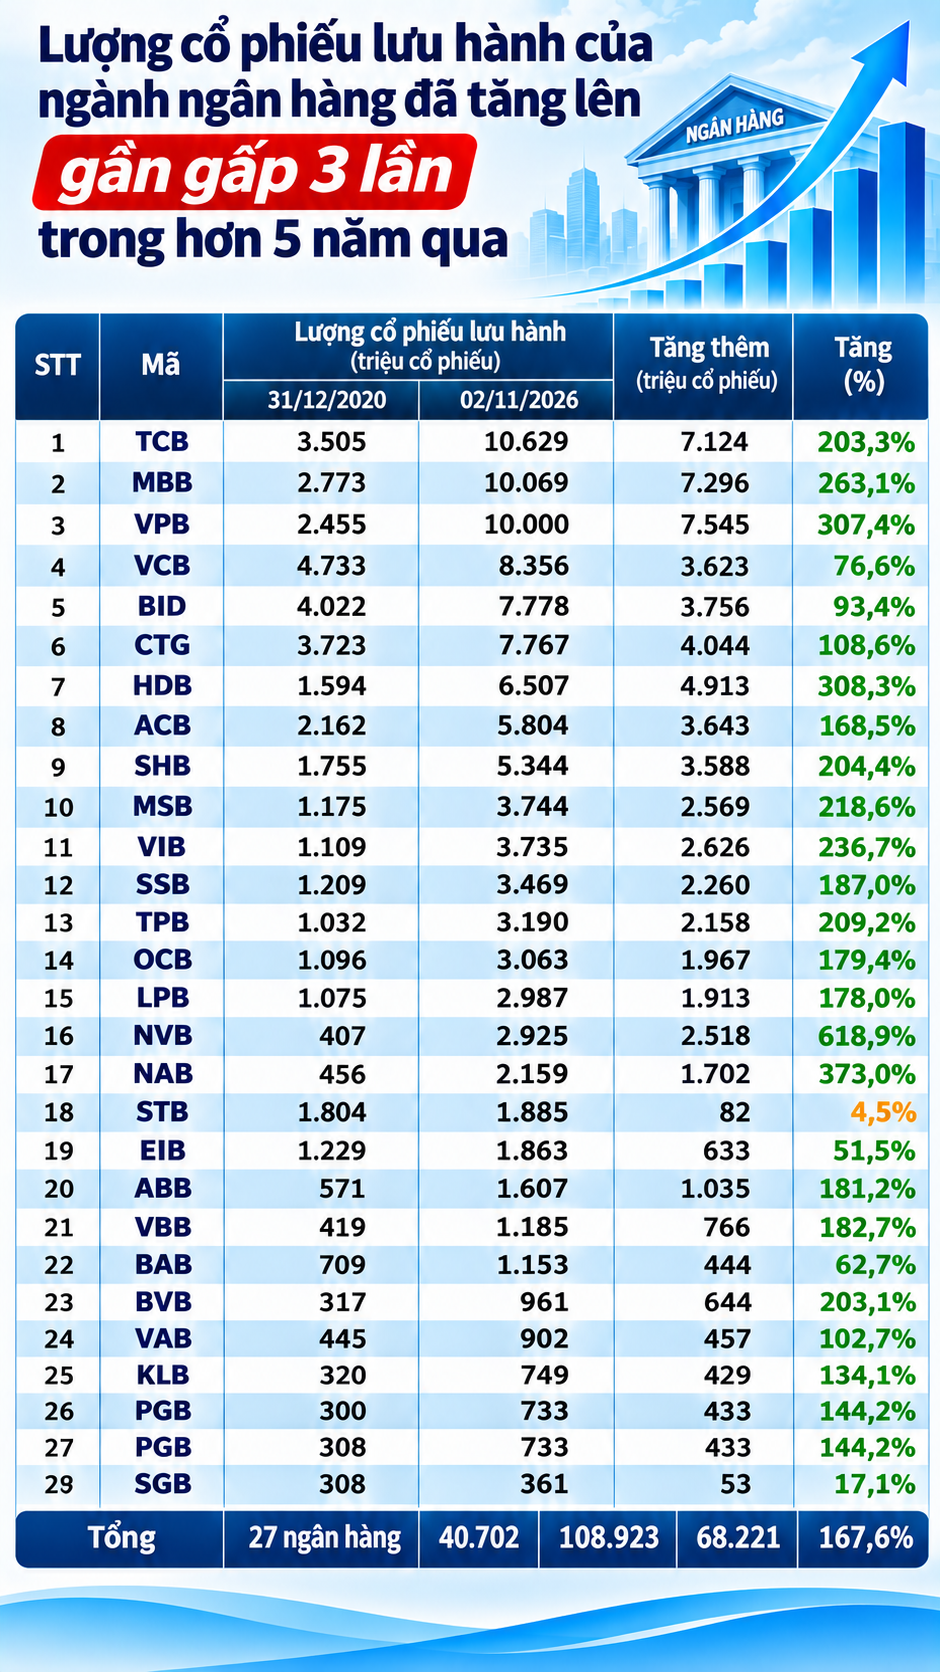
Theo dữ liệu số lượng cổ phiếu lưu hành của 27 ngân hàng trên sàn chứng khoán, tổng lượng cổ phiếu của nhóm này tăng từ khoảng 40,7 tỷ đơn vị vào cuối năm 2020 lên 108,9 tỷ đơn vị. Như vậy, số cổ phiếu lưu hành của ngành ngân hàng trong gần 6 năm qua đã tăng lên gần gấp 3 lần.
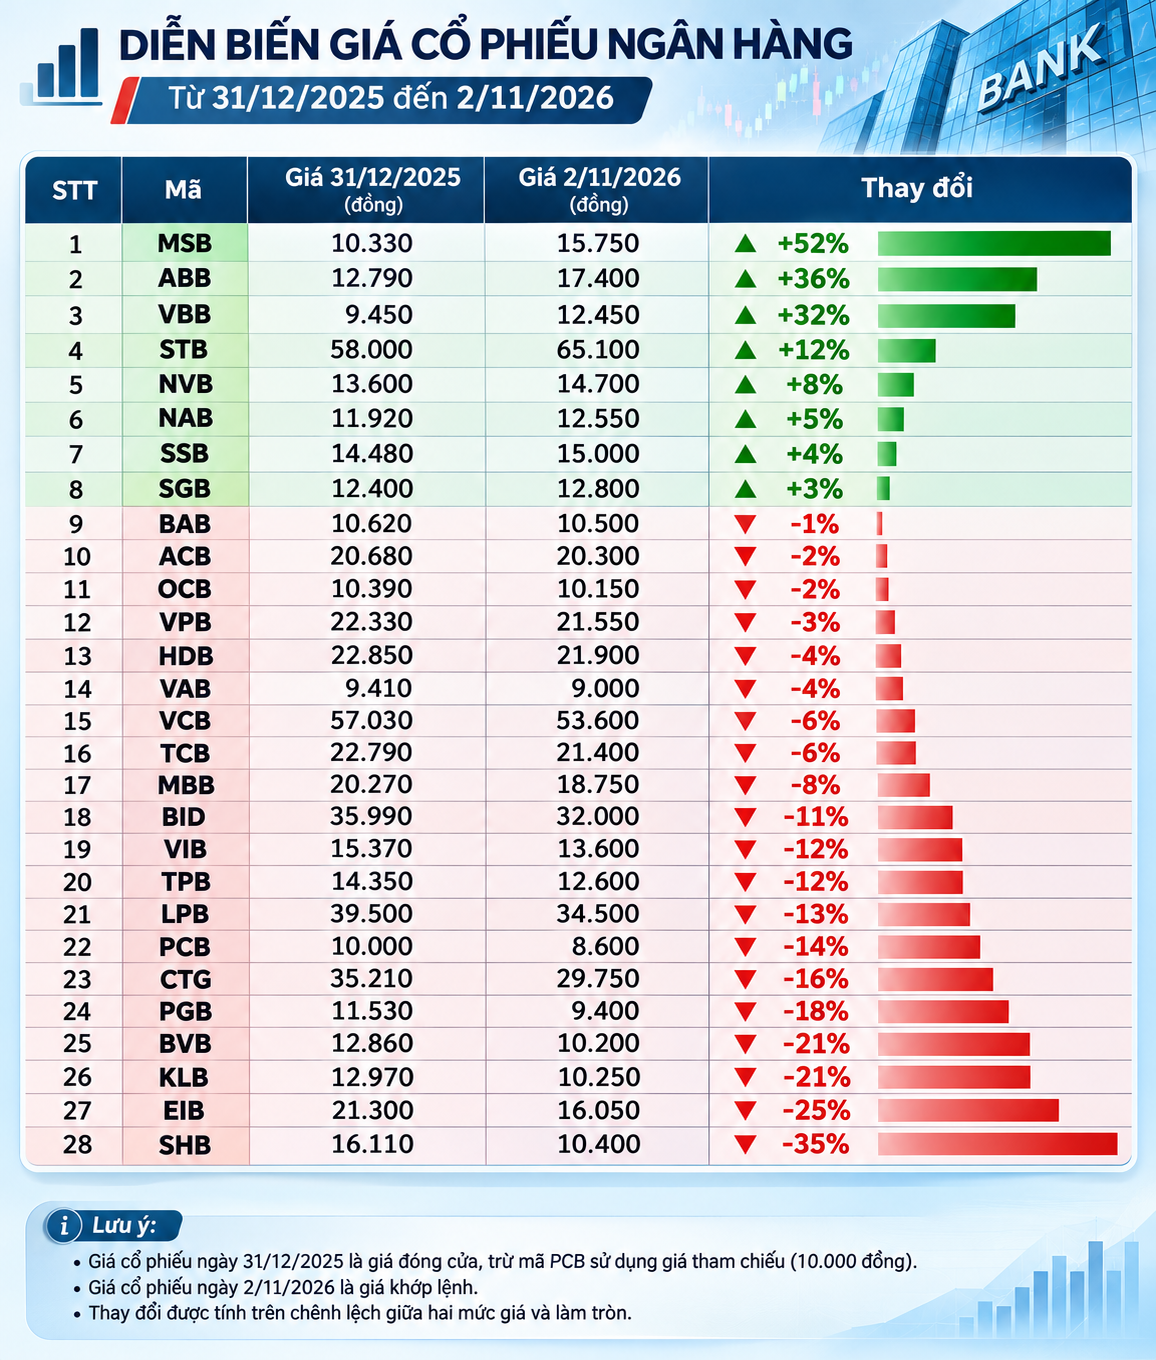
Yếu tố thứ hai khiến thị giá cổ phiếu ngân hàng xuống thấp là xu hướng giảm của thị trường chứng khoán. Từ đầu năm đến nay, cổ phiếu ngân hàng cũng chịu áp lực điều chỉnh mạnh khi có tới 20/28 mã ngân hàng giảm giá, cá biệt có những mã giảm tới 20 - 30%
Khi thị trường điều chỉnh, nhà đầu tư thường giảm tỷ trọng cổ phiếu, ưu tiên quản trị rủi ro và thận trọng hơn với những khoản đầu tư chưa có triển vọng tăng giá rõ ràng. Trong bối cảnh đó, kết quả kinh doanh tốt không phải lúc nào cũng đủ để giữ giá cổ phiếu.
Thị giá thấp có chắc đã rẻ?
Thị giá thấp không đồng nghĩa cổ phiếu đang rẻ, cũng như cổ phiếu có giá vài chục nghìn đồng chưa chắc "đắt" hơn cổ phiếu quanh mệnh giá 10.000 đồng. Để đánh giá mức độ đắt, rẻ của một cổ phiếu, nhà đầu tư cần xem xét tương quan giữa thị giá và các chỉ tiêu tài chính và triển vọng của doanh nghiệp, trong đó có hệ số P/B – thước đo so sánh giá thị trường với giá trị sổ sách trên mỗi cổ phiếu.
Chẳng hạn, kết phiên giao dịch ngày 2/11/2026, cổ phiếu OCB có thị giá khoảng 10.150 đồng/cổ phiếu, trong khi TCB giao dịch quanh 21.500 đồng/cổ phiếu, cao hơn gấp đôi. Tuy nhiên, xét theo hệ số P/B, TCB ở khoảng 1,26 lần, còn OCB ở khoảng 0,85 lần. Sự khác biệt này cho thấy thị giá danh nghĩa không phản ánh đầy đủ mức định giá của doanh nghiệp khi đặt trong tương quan với giá trị sổ sách.
Ngược lại, những cổ phiếu có thị giá gần nhau cũng chưa chắc được định giá tương đương. Hai ngân hàng cùng giao dịch quanh 10.000 đồng/cổ phiếu có thể khác biệt về vốn chủ sở hữu trên mỗi cổ phiếu, khả năng sinh lời, tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) và chất lượng tài sản. Do vậy, các hệ số định giá cũng sẽ khác nhau.
Vì thế, bên cạnh P/B, nhà đầu tư cần xem xét hệ số P/E, lợi nhuận trên mỗi cổ phiếu (EPS), khả năng tăng trưởng lợi nhuận và hiệu quả sử dụng vốn. Riêng với ngành ngân hàng, tỷ lệ nợ xấu, mức trích lập dự phòng, biên lãi ròng (NIM) và chi phí vốn cũng là những yếu tố quan trọng để đánh giá chất lượng hoạt động và triển vọng của từng nhà băng.
Câu chuyện tại Ngân hàng Phương Đông (OCB) cho thấy mối liên hệ giữa hiệu quả kinh doanh và cách thị trường định giá cổ phiếu. Tại đại hội đồng cổ đông thường niên năm 2026, một số cổ đông đã chất vấn ban lãnh đạo về việc cổ phiếu duy trì thị giá thấp dù hoạt động kinh doanh cốt lõi được đánh giá tích cực, đồng thời đề nghị ngân hàng có giải pháp cải thiện giá cổ phiếu.
Tại thời điểm được đề cập, OCB giao dịch quanh 11.650 đồng/cổ phiếu, giảm nhẹ so với đầu năm và thấp hơn khoảng 20% so với vùng đỉnh. Tuy nhiên, theo lý giải của lãnh đạo ngân hàng, diễn biến này cần được nhìn nhận trong mối tương quan với hiệu quả sử dụng vốn.
Ông Tuấn cho biết ROE của OCB trước khi niêm yết năm 2021 từng dao động trong khoảng 20-25%, nhưng những năm gần đây đã giảm xuống. Theo ông, ngân hàng minh bạch trong việc ghi nhận và hạch toán sổ sách, do đó các số liệu phản ánh thực chất hoạt động kinh doanh. ROE suy giảm cũng là một trong những yếu tố ảnh hưởng đến giá cổ phiếu.
Lãnh đạo OCB đặt mục tiêu đưa ROE trở lại trên 15% sau khi xử lý những bất cập trong hoạt động. Ông Tuấn bày tỏ kỳ vọng giá cổ phiếu sẽ tăng và được nhà đầu tư đánh giá phù hợp hơn khi hiệu quả kinh doanh được cải thiện.
Xét trên phương diện toàn ngành, sau các nhịp điều chỉnh kéo dài từ cuối quý II đến đầu quý IV/2026, định giá cổ phiếu ngân hàng đã giảm so với mặt bằng những năm trước, dù nhiều nhà băng vẫn ghi nhận lợi nhuận tăng trưởng. Theo Chứng khoán Thiên Việt (TVS), hệ số P/B của nhóm ngân hàng trong phạm vi theo dõi hiện quanh 1,4 lần, thấp hơn mức trung vị 5 năm khoảng 1,6 lần.
"Mặt bằng định giá này tạo ra sức hấp dẫn nhất định, đặc biệt đối với những ngân hàng vẫn duy trì ROE cao, chất lượng tài sản tốt và khả năng kiểm soát chi phí vốn hiệu quả", TVS đánh giá.
Tuy nhiên, mức P/B thấp chỉ thực sự hấp dẫn khi đi cùng khả năng duy trì ROE, chất lượng tài sản được kiểm soát và triển vọng tăng trưởng lợi nhuận bền vững. Nếu hiệu quả sử dụng vốn suy giảm hoặc rủi ro tài sản gia tăng, cổ phiếu vẫn có thể duy trì mức định giá thấp trong thời gian dài.